
截至2026年6月20日,国内品牌足金饰品价格已跌至约1260元/克,较年内高点累计下跌近450元。国际金价同步下挫超25%,高盛等投行相继下调黄金目标价,市场对短期前景普遍转向谨慎。
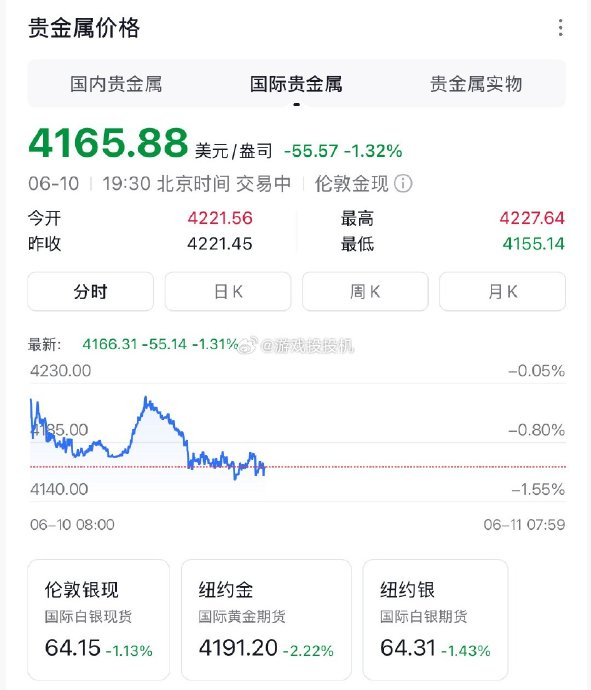
国内主流品牌金饰价格全线跌破1300元/克关口:老庙黄金20日报1268元/克,老凤祥1258元/克,周生生1263元/克。较年初1700元/克左右的历史高点,每克跌幅接近450元,30克足金手镯相比年初可节省约1.3万元。国际金价方面,现货黄金6月19日收于4154.78美元/盎司,黄金期货报4172.9美元/盎司,年内累计回撤幅度已超过25%。
美联储6月议息会议释放强烈鹰派信号,联邦公开市场委员会9名委员均预计年内加息,市场定价显示加息窗口已从12月前移至9月。黄金作为无息资产,在市场利率上行时持有机会成本显著增加,资金从黄金流向美元和美债等生息资产。此外,加息预期推动美元指数上涨,10年期美债收益率升至两周高点,持续压制金价。高盛分析师指出,降息预期推迟至2027年6月后,黄金ETF资金流入预期大幅降低。
中东紧张局势一度推高金价,但美伊会谈取消等消息反而加剧市场动荡,避险资金转向流动性更强的美元资产。油价上涨推升通胀压力,进一步强化美联储维持高利率的理由,而非激发黄金避险需求。实物消费需求也在萎缩,世界黄金协会数据显示,中国5月上海黄金交易所黄金出库量仅64吨,环比下降38%,同比下滑36%,创2010年以来历年5月最低值。印度大幅提高黄金进口关税至15%,全球第二大消费国需求锐减。国内金价高企时消费者购买热情不足,金价下跌后市场观望情绪浓厚。
在金价从年初高点大幅回落过程中,跌破关键支撑位触发程序化止损和杠杆盘平仓,形成踩踏式下跌。前期因避险和通胀预期推高的获利盘集中出清,加速了价格下行。
高盛将2026年年底黄金目标价从5400美元/盎司大幅下调500美元至4900美元/盎司,并给出压力测试情景:若秋季加息两次,金价或进一步跌至4440美元。该行分析师认为短期内存在下行风险、中期存在上行风险。花旗集团则将三个月目标价从4300美元下调至4000美元,并预警若霍尔木兹海峡封锁延续至夏季末,金价可能跌至3500美元。这是花旗一个月内第二次更改预测,凸显市场对短期走向的分歧。
多家机构认为,在美联储明确释放降息信号之前,金价难以开启单边上涨行情,大概率在4000-4800美元/盎司区间宽幅震荡。市场预计美联储12月前加息概率约76%,且欧洲央行、日本央行同步加息,全球利率环境对黄金不利。短期金价仍有阴跌寻底的可能,缺乏无脑抄底的条件。多数分析认为,若美国通胀回落或经济疲软迫使美联储重启降息预期,金价将迎来修复窗口。全球央行持续购金是金价最坚实的长期支撑——2026年4月全球央行购金约59吨,其中中国约24吨,仍有45%的央行预计未来12个月继续增持。央行购金节奏虽较2024年有所放缓,但仍远高于2022年前每月17吨的水平。
国内券商如中邮证券、华泰证券等认为,全球债务危机、去美元化趋势、央行战略购金、地缘风险常态化等支撑黄金上涨的核心叙事没有动摇,2026-2028年金价仍有望升至5400-6800美元/盎司。摩根大通预计2026年底金价可攀升至6000美元/盎司,长期甚至看至8000-8500美元。但实现路径需要降息周期开启和宏观经济环境配合,难以一蹴而就。
对于婚嫁、日常佩戴等刚需消费者,当前金价较年初高点性价比显著提升,可按需入手,优先选择按克计价款式,规避溢价极高的一口价饰品。对于以增值为目的的投资,建议通过黄金ETF或银行积存金分批定投,配置比例不超过家庭总资产的20%,只用闲钱参与,避免短期波动导致亏损。金饰回收价远低于零售价,不宜作为投资工具。